אי תלות בין משתנים מקריים רציפים
בדומה ל מקרה הבדיד נאמר ששתי משתנים מקריים רציפים הם בלתי תלויים אם ה PDF המשותף שלהם הוא תוצר של הPDF השוליים:
מהנוסחה של PDF מותנה אנחנו למדים שמשמעות הדבר באי תלות היא ש
ובאופן סימטרי
Info
מה שזה אומר בעצם היא שלכל ערך או שניקח בהתאמה לפונקציות הנ״ל, החתיכה שנקבל שקולה ל או בהתאמה.
ההכללה למקרה של יותר משתי משתנים היא די אינטואיטיבית למשל עבור המקרה של 3 משתנים נאמר :
אם הם בלתי תלויים, אז כל שתי מאורעות מהצורה הם בלתי תלויים. אכן,
באופן ספציפי נקבל מהנ״ל
בגלל הקשר של CDF למשתנה מקרי רציף ובדדי כאחד, אנחנו יכולים להגיד שהנ״ל מהווה איזשהו משפט הגדרה לאי תלות בין שתי משתנים באופן כללי , בלי תלות לסיווגם.
תכונה חשובה נוספת היא ש
ומזה כמובן משתמע המקרה הפרטי של פונקצייה הזהות
משתנים נורמלים בלתי תלויים
יהיו משתנים נורמלים בלתי תלויים עם תוחלות בהתאמה ושונות בהתאמה. נקבל הפונקציית הצפיפות המשותפת תהיה
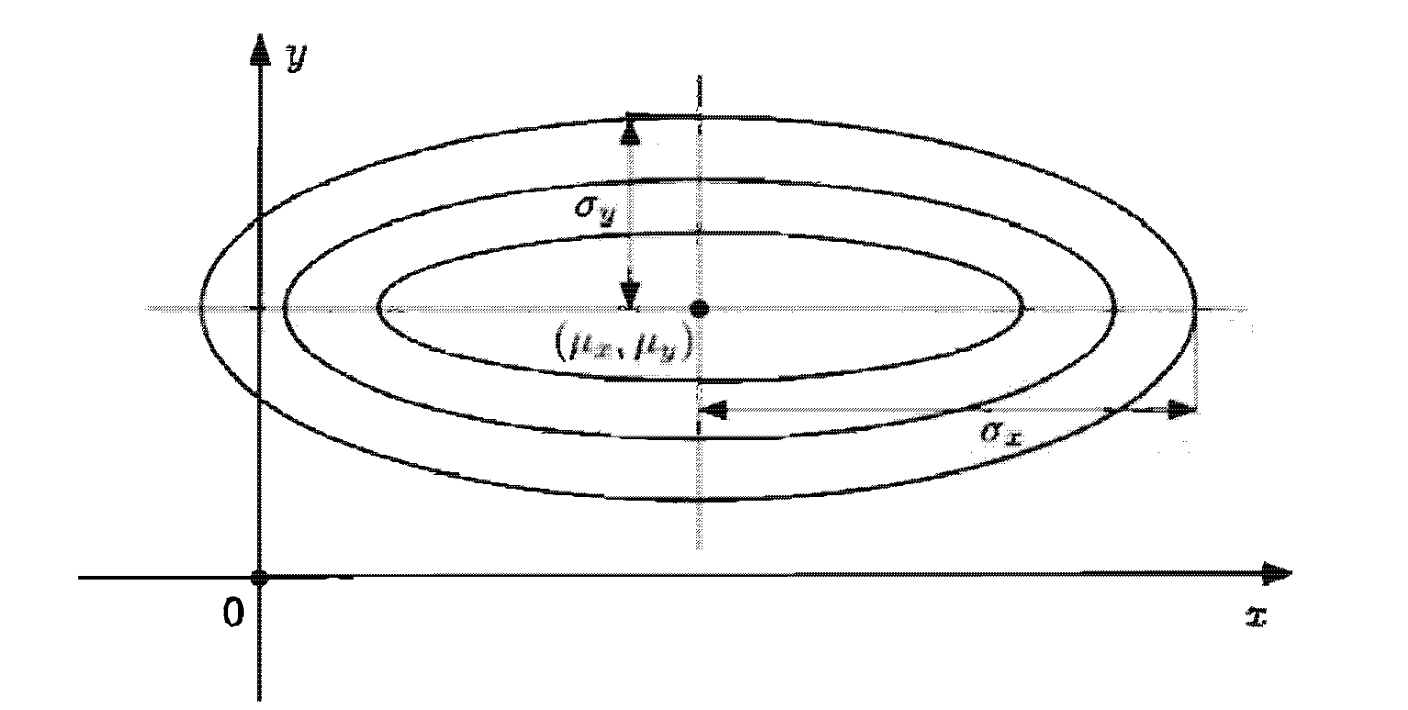
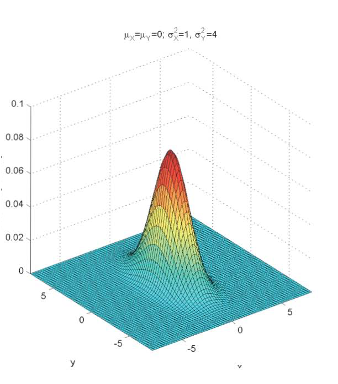
הPDF המשותף הוא מעין צורת פעמון כאשר המרכז הוא . כמו כן באמצעות קווי המתאר כלומר בהינתן קבוע כלשהו קו מתאר מסויים יהיה מצב שבוא
במקרה שלנו נוכל להמיר את זה למצב שבו
כי רק במעריך יש תלות במשתנים.
אם כן, נקבל שקווי המתאר האלה הם אליפסות במישור הדו מימדי ובמצב שבוא למשל אם שניהם היו סטנדרטים , היינו מקבלים מעגל.